
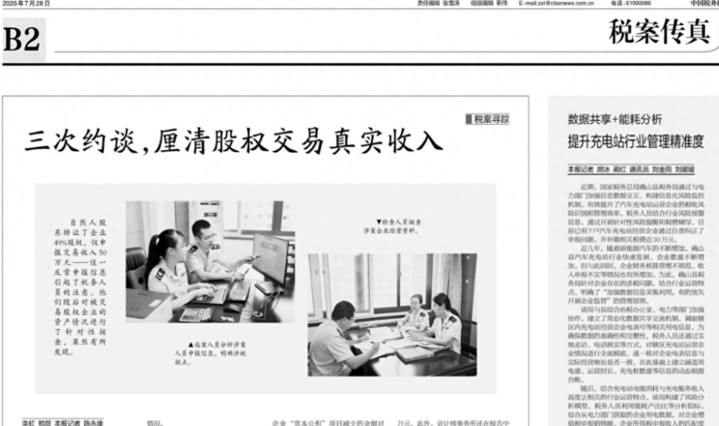
三次约谈,厘清股权交易真实收入
自然人股东转让了企业49%股权,仅申报交易收入50万元——这一反常申报信息引起了税务人员的注意。他们随后对被交易股权企业的资产情况进行了针对性核查,果然有所发现。
近期,国家税务总局内江市税务局稽查局查处一起自然人股东转让股权少申报收入、少缴税款案件。检查人员经核查证实,涉案自然人股东王某转让其持有的M光缆公司49%股权后,少申报转让收入2279万元,未依法申报纳税。内江市税务局稽查局依法对王某作出追缴个人所得税、加收滞纳金的处理决定。目前,案件正在执行中。
这个股权转让偷税案的警示意义非常深刻,尤其对持有非上市企业股权的股东、投资人和财务人员而言,是一次典型的反面教材。
警示一:股权转让价格须符合“公允价值”,不能随意“低价”或“平价”
案例中,王某转让49%股权仅申报收入50万元,明显与企业实际资产、经营状况不匹配。税务机关有权依据《税收征管法》《个人所得税法》及《股权转让所得个人所得税管理办法(试行)》等规定,对申报价格明显偏低且无正当理由的,进行核定征收,以“公允价值”为基准重新计算所得。
警示:自然人股东转让股权,不能以“私下约定”或“象征性价格”申报,否则极易触发税务稽查。即使实际成交价低,也必须有充分、合理的商业理由和证据支持。
警示二:“阴阳合同”“拆分合同”空间被大幅压缩
近年来,税务部门与市场监管、银行、不动产登记等部门信息共享机制日益完善。股权变更登记、资金流水、企业经营数据等均可交叉比对。本案中,税务人员正是从“仅申报50万元”的反常信息切入,结合企业资产情况核查发现异常。
警示:过去靠“签一份低价合同报税、再签一份真实合同收款”的做法风险极高。资金流、账务流、合同流、发票流等一旦不匹配,极易被系统预警并立案稽查。
警示三:股权交易完成≠纳税义务消失,追溯期长、后果重
本案中,王某虽已完成交易并申报,但事后仍被查实少申报收入2279万元,税务机关依法追缴税款并加收滞纳金。根据规定,偷税行为不受三年或五年追征期的限制,可无限期追征;情节严重的,还可能移送公安追究刑责。
警示:股权交易不是“一锤子买卖”,纳税义务不会因时间推移而自动免除。一旦被查实少缴税款,不仅本金要补,还要承担每日万分之五的滞纳金(年化约18.25%),成本极高。
警示四:股权转让涉税专业性极强,切勿“自行想当然”
股权转让涉及收入确认、成本扣除、计税基础、资产评估、纳税时点、扣缴义务等复杂问题。很多自然人股东对此缺乏专业认知,容易因“听信他人”“自行操作”而埋下重大风险。
警示:大额股权交易前,务必咨询专业税务律师、注册税务师或会计师,做好税务尽职调查和申报方案设计,在合法合规前提下优化税负,而不是事后“补窟窿”。
总结
本案给所有持有非上市企业股权的个人敲响警钟:
价格要公允:申报价明显偏低,税务有权核定;
信息要真实:多部门数据联网,造假空间极小;
责任要清楚:偷税无追溯时限,滞纳金加罚款代价巨大;
专业要重视:重大交易必须提前做税务规划,切勿心存侥幸。
一句话警示:股权转让可以合法节税,但绝不可非法逃税;一次侥幸,可能换来数倍代价。
有任何财税、股权等相关问题可在评论区讨论或问我哦!
▍ 声明:
2、上述内容仅供大家参考和学习之用,不作为实际操作依据。
牛策略提示:文章来自网络,不代表本站观点。


