
上周盘面:
上证指数-0.56%, 深圳综指-1.96%
判断:
上周7月国内经济数据公布, 工业增加值同比+4.5%, 社会消费品零售额同比+0.6%,1-7月固投同比-6.7%,CPI同比+0.5%,PPI同比+3.5%,PMI49.2%,总体上7月经济数据依然是工业强,消费弱,趋势向弱。国际方面,美国30年国债收益率涨至5.3%,带动国际金融市场产生震荡。
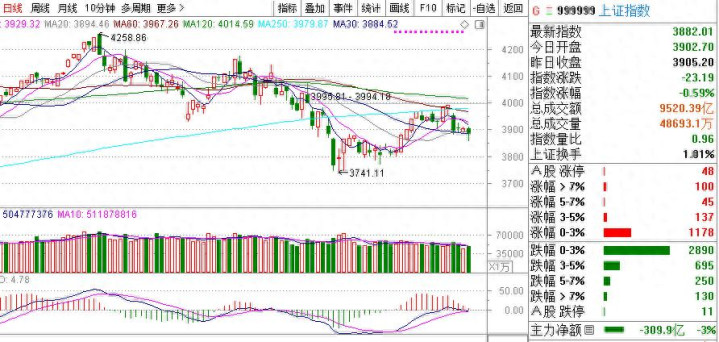
上证指数日线图
技术面,短期均线向下,两市成交量继续萎缩至2万亿左右。
经济数据欠佳叠加AI硬件板块估值回落,导致前期市场震荡。现在又多了一项不利因素,就是全球国债收益率上涨,这又是杀估值的利器。市场缺乏信心,参与交易的人就会少,成交量自然就上不去。A股或继续维持震荡,横向波动可能是最好结果。
牛策略提示:文章来自网络,不代表本站观点。


